
地震大国である日本。
近年はトカラ列島の群発地震や各地で震度5以上の地震が続き、「地震保険に入った方がいいのだろうか?」と不安に感じている方も多いのではないでしょうか。
しかし、地震保険は火災保険と仕組みが大きく異なります。
この記事では、
- 地震保険と火災保険の違い
- 地震保険で補償される内容
- 地震保険が必要な人・不要な人
- 加入前に知っておくべき注意点
をわかりやすく解説します。
地震保険とは?
地震保険とは、地震・津波・噴火による被害を補償する保険です。
住宅や家財が損害を受けた場合に保険金が支払われます。
例えば、
- 地震で家が倒壊した
- 津波で家が流された
- 火山噴火による火災で家が焼失した
といったケースが対象です。
火災保険だけでは地震被害は補償されない
ここが最も重要なポイントです。
多くの方が加入している火災保険ですが、実は地震が原因の被害は補償されません。
補償される例
- 落雷による火災
- 台風による損壊
- 水漏れ被害
- 風災
補償されない例
- 地震による倒壊
- 地震による火災
- 津波による流失
- 噴火による被害
つまり、
地震リスクに備えるには地震保険への加入が必要です。
地震保険で補償されるもの
建物
- 自宅
- 車庫
- 物置 など
家財
- 家具
- 家電
- 衣類
- 食器 など
ただし、
- 自動車
- 現金
- 有価証券 などは対象外です。
地震保険は全額補償ではない
意外と知られていませんが、地震保険は被害額を全額補償する制度ではありません。
例えば、
住宅の火災保険金額が2,000万円の場合、
地震保険はその30〜50%程度の範囲で加入します。
そのため、
- 火災保険:2,000万円
- 地震保険:1,000万円
という契約になることがあります。
地震保険は、生活再建のための資金を確保する制度
と考えるのが正しい理解です。

地震保険が必要な人
持ち家の人
住宅ローンが残っている場合は特に重要です。
地震で家が全壊してもローンだけが残るケースがあります。
沿岸部に住んでいる人
津波リスクがあります。
南海トラフ巨大地震では広範囲で津波被害が想定されています。
貯蓄が少ない人
被災後には、
- 仮住まい費用
- 引っ越し費用
- 家具購入費
などが発生します。
十分な貯蓄がない場合は地震保険が大きな助けになります。
地震保険が不要な場合もある
十分な資産がある
例えば、
- 預貯金が数千万円ある
- 住宅を再建できる資金がある
場合は保険の必要性が低くなります。
賃貸住宅に住んでいる
建物の補償は大家さんが行います。
ただし、家具や家電などの家財補償は検討する価値があります。
地震保険料はいくら?
保険料は地域や建物によって異なります。
一般的には年間数万円程度です。
地震リスクが高い地域ほど保険料は高くなる傾向があります。
地震保険加入前のチェックポイント
加入前に次の点を確認しましょう。
□ 火災保険の内容
現在加入中の火災保険を確認する。
□ 建物と家財の評価額
必要以上に保険を掛けていないか確認する。
□ 自己資金
被災後に使える預貯金を把握する。
□ 地域のハザードマップ
津波や液状化リスクを確認する。
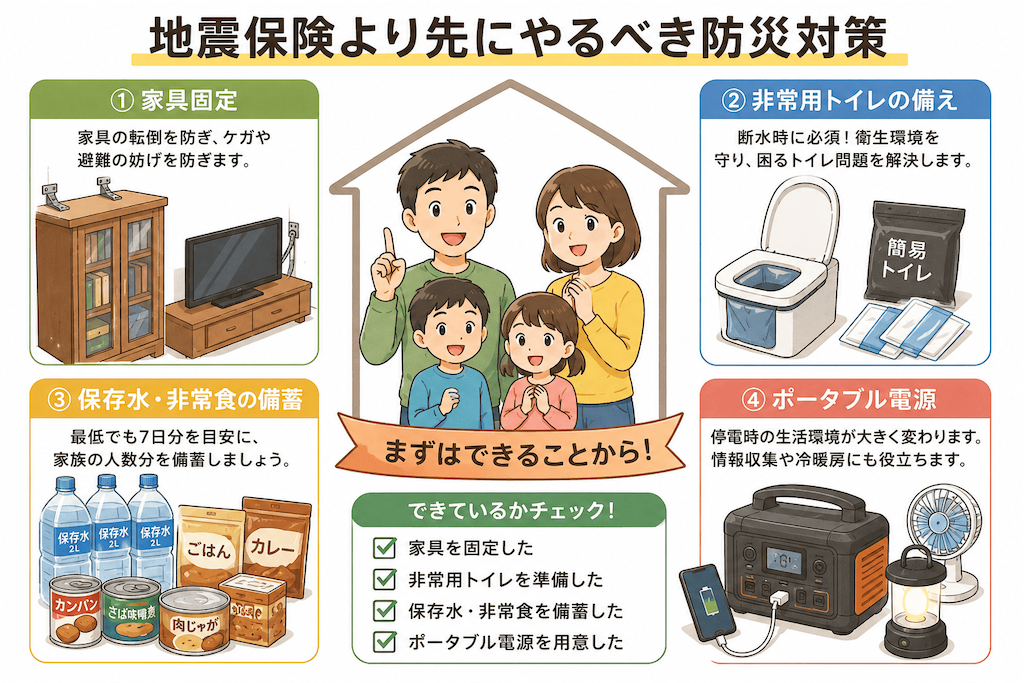
地震保険より先にやるべき防災対策
実は、保険よりも費用対効果が高い対策があります。
家具固定
家具転倒による負傷を防げます。
非常用トイレ
断水時に最も困る問題です。
保存水・非常食
最低でも7日分を備蓄しておきましょう。
ポータブル電源
停電時の生活環境が大きく変わります。
関連記事→【2026年版】防災用ポータブル電源おすすめ5選|停電対策に本当に必要な容量とは? - 防災アイテム図鑑
【2026年最新版】保存食おすすめ7選|家族4人なら何日分必要?防災士目線で徹底解説 - 防災アイテム図鑑
【2026年版】簡易トイレおすすめランキング|4人家族なら何回分必要? - 防災アイテム図鑑
まとめ|地震保険は「生活再建のための保険」
地震保険は家を元通りにするための保険ではありません。
被災後に生活を立て直すための保険です。
特に、
- 持ち家の人
- 住宅ローンがある人
- 津波リスクがある地域の人
- 貯蓄が少ない人
は加入を検討する価値があります。
一方で、十分な資産がある方は保険料と補償内容を比較し、本当に必要かを考えることも大切です。
地震はいつ起こるかわかりません。
保険だけに頼るのではなく、非常用トイレや保存水、ポータブル電源などの備えもあわせて進めておきましょう。
